



Blog especializado en el área fiscal

Esta web está especializada en temas de fiscalidad y de impuestos en España. Incluimos una completa guía fiscal que mantenemos actualizada anualmente con la que podrá mantenerse informado de las novedades que se produzcan en temas tributarios.

Además puede suscribirse al Boletín Gratuito de fiscalidad y tributación

Nuevo Código Aduanero de la Unión: amplia reforma del marco aduanero europeo con la creación del Centro de Datos Aduaneros de la UE y de la Autoridad Aduanera de la Unión

Nuevo Código Aduanero de la Unión: amplia reforma del marco aduanero europeo con la creación del Centro de Datos Aduaneros de la UE y de la Autoridad Aduanera de la Unión. Imagen de contenedores de carga de la UE

Digitalización integral y centralización de la gestión aduanera mediante el nuevo Centro de Datos Aduaneros de la UE, el uso avanzado de datos, análisis de riesgos e inteligencia artificial, el refuerzo de los controles sobre las obligaciones financieras y no financieras de los operadores, la modernización de los procedimientos de entrada, salida y regímenes aduaneros, la creación de una Autoridad Aduanera de la Unión y una mayor coordinación europea frente a medidas restrictivas, situaciones de crisis e infracciones aduaneras.

El Reglamento (UE) 2026/2108, de 16 de septiembre de 2026, publicado en el DOUE el 19 de septiembre de 2026, establece un nuevo Código Aduanero de la Unión, sustituye al Reglamento (UE) n.º 952/2013 y crea, además, la Autoridad Aduanera de la Unión Europea y el Centro de Datos Aduaneros de la UE. La reforma responde a las deficiencias detectadas durante la aplicación del régimen anterior, especialmente ante el incremento del comercio electrónico, la necesidad de digitalizar los procedimientos, la utilización de tecnologías avanzadas y la existencia de diferencias en la aplicación de las normas entre los Estados miembros. El nuevo marco pretende simplificar y armonizar los procedimientos aduaneros, reforzar la gestión de riesgos y mejorar la coordinación de las autoridades nacionales y europeas.
Selección de doctrina administrativa. Septiembre 2026 (1.ª quincena)

Selección de jurisprudencia. Septiembre 2026 (1.ª quincena)

Selección de jurisprudencia. Septiembre 2026 (1.ª quincena). Imagen de maza de juez sobre mesa de madera de sala de juntas

TJUE

TGUE

TS

AN

TSJ

La ausencia de local y empleado no impide considerar una actividad económica de arrendamiento a efectos de la deducción por reinversión de beneficios extraordinarios en el IS

La ausencia de local y empleado no impide considerar una actividad económica de arrendamiento a efectos de la deducción por reinversión de beneficios extraordinarios en el IS

La existencia de una actividad económica de arrendamiento de inmuebles no puede negarse atendiendo exclusivamente a su reducida dimensión o a la ausencia de los requisitos de local y empleado del art. 27.2 de la LIRPF, cuando el conjunto de las circunstancias acredita una efectiva ordenación de medios para intervenir en el mercado.

La Audiencia Nacional, en su sentencia n.º 618/2026, de 29 de junio de 2026, con n.º de recurso 1766/2021, analiza la consideración del arrendamiento de inmuebles como actividad económica a efectos del Impuesto sobre Sociedades y su incidencia en la aplicación de la deducción por reinversión de beneficios extraordinarios. La Sala concluye que la existencia de una actividad económica no puede descartarse exclusivamente por la reducida dimensión de la actividad ni por el incumplimiento de los requisitos formales previstos en el art. 27.2 de la LIRPF.

La cantidad de 2.000 euros prevista en el art. 19.2.f) de la Ley IRPF no resulta deducible en el IRNR

La cantidad de 2.000 euros prevista en el art. 19.2.f) de la Ley IRPF no resulta deducible en el IRNR. Imagen de una bola terraquea sobre muchas monedas de euro

El TEAC niega la deducibilidad en el IRNR de los 2.000 euros de «otros gastos» previstos en el IRPF al exigir que los gastos estén efectivamente acreditados y directamente vinculados a los rendimientos obtenidos en España por un residente en otro Estado de la Unión Europea.

La controversia analizada por el Tribunal Económico-Administrativo Central RG 1768/2023, de 23 de junio de 2026 se centra en determinar si un contribuyente residente en Alemania, que presentó una declaración del Impuesto sobre la Renta de no Residentes (IRNR) correspondiente al ejercicio 2021 solicitando la devolución de retenciones practicadas en exceso, podía aplicar como gasto deducible la cuantía fija de 2.000 euros prevista en el art. 19.2.f) de la Ley del IRPF en concepto de «otros gastos». El contribuyente había incluido determinados gastos acreditados documentalmente y, además, había añadido una parte proporcional de dicha reducción de 2.000 euros.

La Administración tributaria rechazó la deducción de esta última cuantía al considerar que no cumplía los requisitos exigidos por el art. 24.6 del Texto Refundido de la Ley del IRNR. Frente a esta decisión, el interesado sostuvo que, al ser residente en un Estado miembro de la Unión Europea, podía aplicar los gastos deducibles previstos en la normativa del IRPF para determinar la base imponible de las rentas obtenidas en España.

Real Decreto-ley 23/2026: medidas fiscales de apoyo a la isla de La Palma por la erupción volcánica de 2021

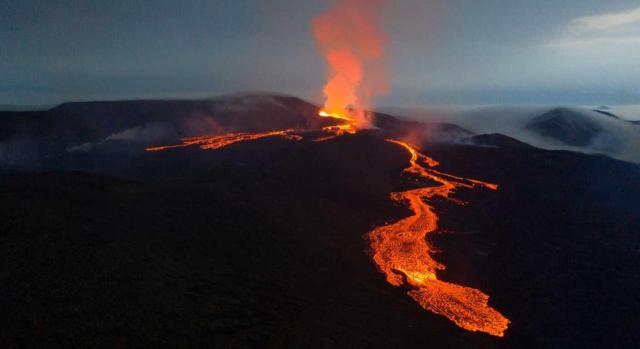
Real Decreto-ley 23/2026: medidas fiscales de apoyo a la isla de La Palma por la erupción volcánica de 2021. Imagen de un volcán en erupción

Prórroga durante 2026 de la deducción del IRPF para los residentes en La Palma y extensión de sus efectos a las retenciones, ingresos a cuenta y pagos fraccionados, junto con medidas fiscales aplicables a los autónomos afectados por la erupción volcánica.

El Real Decreto-ley 23/2026, de 8 de septiembre, publicado en el BOE el 9 de septiembre de 2026, adopta diversas medidas urgentes destinadas a continuar la recuperación económica y social de la isla de La Palma tras la erupción volcánica de Cumbre Vieja. Aunque la norma contiene también importantes medidas financieras y presupuestarias dirigidas a las comunidades autónomas, desde el punto de vista tributario su principal novedad es la prórroga durante 2026 de la deducción en el IRPF aplicable a los contribuyentes residentes en La Palma.

Las rentas obtenidas por un socio a través de sociedades en las que participa indirectamente pueden calificarse como rendimientos del capital mobiliario

Las rentas obtenidas por un socio a través de sociedades en las que participa indirectamente pueden calificarse como rendimientos del capital mobiliario. Imagen de unos peones de colores intercomunicados entre sí

La doctrina del TEAC sobre las utilidades obtenidas por los socios y la delimitación de las operaciones vinculadas.

Esta doctrina resulta especialmente relevante para las sociedades holding y patrimoniales, ya que obliga a analizar individualmente la actividad de la entidad, la afectación de los bienes y la causa económica que explica su utilización por los socios.

La resolución RG 1348/2023 de 13 de julio de 2026 del TEAC, se centra especialmente en una cuestión de notable interés doctrinal: cómo deben calificarse y valorarse en el IRPF las rentas obtenidas por un socio cuando disfruta gratuitamente de bienes o cuando las sociedades satisfacen gastos en su beneficio.

Las utilidades obtenidas por un socio indirecto son rendimientos del capital mobiliario

Una de las principales conclusiones del TEAC consiste en reconocer que las rentas obtenidas por una persona física a través de sociedades en las que participa indirectamente pueden calificarse como rendimientos del capital mobiliario derivados de su condición de socio.

Es válido el hallazgo casual de documentación fiscal obtenida durante una entrada y registro domiciliario y correspondiente a ejercicios no inicialmente inspeccionados

Es válido el hallazgo casual de documentación fiscal obtenida durante una entrada y registro domiciliario y correspondiente a ejercicios no inicialmente inspeccionados

En la sentencia analizada del Tribunal Supremo, se afirma que la documentación se encontraba mezclada en archivos que contenían información de diferentes ejercicios, por lo que, en el momento de su copia durante el registro, no era posible determinar con precisión a qué período impositivo correspondía cada documento.

La controversia de la sentencia nº 992/2026 del Tribunal Supremo, de 24 de julio de 2026, con nº recurso 1395/2024, tiene su origen en unas actuaciones de comprobación e investigación iniciadas por la AEAT el 23 de abril de 2019 respecto de una entidad. La Inspección inició simultáneamente las actuaciones y practicó una entrada y registro en las instalaciones de la sociedad, previa autorización del Juzgado de lo Contencioso-Administrativo. Inicialmente, la comprobación se refería al Impuesto sobre Sociedades de los ejercicios 2016 y 2017 y al IVA de determinados períodos comprendidos entre 2016 y 2017. Posteriormente, el procedimiento se amplió al Impuesto sobre Sociedades de 2015 y al IVA del cuarto trimestre de ese mismo año.

Medidas tributarias de apoyo a autónomos y empresas en Ceuta: reducción del rendimiento neto de autónomos en el IRPF y ampliación al 60% de la bonificación del IS

Medidas tributarias de apoyo a autónomos y empresas en Ceuta: reducción del rendimiento neto de autónomos en el IRPF y ampliación al 60% de la bonificación del IS. Imagen de muchas personas limpiando la orilla de una playa

Medidas tributarias extraordinarias para 2026 destinadas a apoyar a los trabajadores autónomos y empresas que desarrollen actividades económicas en Ceuta, mediante la reducción del rendimiento neto en el IRPF y el incremento al 60% de la bonificación del Impuesto sobre Sociedades, junto con la ampliación de los límites para considerar obtenidas en Ceuta o Melilla determinadas rentas empresariales.

En el BOE de 2 de septiembre de 2026 se ha publicado el Real Decreto-ley 22/2026, de 1 de septiembre, por el que se aprueban medidas urgentes de carácter social y económico de apoyo a la ciudad de Ceuta.

La entrada irregular de personas migrantes en Ceuta los días 30 y 31 de julio provocó una situación excepcional que generó una intensa presión sobre las administraciones públicas, los servicios esenciales y la actividad económica de la ciudad.

Este real decreto-ley establece medidas extraordinarias destinadas a ampliar la capacidad de respuesta y favorecer la recuperación de la normalidad, teniendo en cuenta la especial vulnerabilidad de la economía ceutí, caracterizada por su condición fronteriza, la predominancia de pequeñas empresas y autónomos y su dependencia de los flujos de personas y mercancías. Las medidas previstas persiguen aliviar la presión económica sobre empresas y trabajadores autónomos y reforzar los servicios esenciales, especialmente en los ámbitos sanitario, de seguridad, defensa, educación y justicia, así como los dispositivos de atención a menores extranjeros no acompañados, mediante una respuesta coordinada orientada a garantizar la estabilidad y la recuperación económica y social de Ceuta.

A continuación se exponen las medidas tributarias.

Calendario del contribuyente: Septiembre 2026

Para recordar el cumplimiento de las principales obligaciones tributarias estatales, periódicas y no periódicas, a lo largo de 2026, la Agencia tributaria pone, como en años anteriores, a disposición del contribuyente, el calendario del contribuyente 2026.

Les recordamos ahora las principales obligaciones tributarias del mes de septiembre.

Páginas